In het Financieel meerjarenperspectief geven wij de uitgangspunten voor deze begroting weer. Daarnaast staan onder de kop ‘Samenvattend financieel overzicht Begroting 2027-2030’ de financiële resultaten van deze begroting. Hierin geven wij onder meer kort de mutaties weer die de grootste invloed hebben op het resultaat van de primitieve begroting. De laatste paragraaf van dit hoofdstuk bevat het financieel perspectief tot en met 2035.
In de Financiële begroting gaan wij uitgebreid in op het resultaat van de primitieve begroting en de financiële structuur.
Uitgangspunten begroting
Wij streven naar een financieel duurzaam beleid met een begroting die op lange termijn in evenwicht is. We zorgen ervoor dat structurele uitgaven worden gedekt door structurele inkomsten. Hierbij staat het principe centraal dat de gemeente het geld beheert namens de samenleving. Daarom streven we ernaar om de belastingdruk voor onze inwoners, verenigingen en bedrijven beperkt te houden. Middelen die het weerstandsvermogen en de budgetbehoefte overstijgen kunnen ingezet worden voor de samenleving. We behouden daarbij het streven naar een weerstandsvermogen met een ratio dat zich minimaal tussen de 1,0 en 1,4 (dit kwalificeert als ‘voldoende’) bevindt.
Deze begroting is de uitwerking van de Kadernota 2027-2030 die u op 7 juli 2026 voor kennisgeving heeft aangenomen. De kadernota gaf u een doorkijk naar de Begroting 2027 en het meerjarenperspectief 2028-2030 en bevat zowel de kaders voor het verder uitwerken van de begroting als een vooruitblik voor de komende jaren. De Kadernota liet voor alle jaren 2027-2030 een negatief begrotingssaldo zien.
Door een kritische beoordeling van de begrotingscijfers, rekening houdend met de realisatiecijfers van afgelopen jaren, zijn we erin geslaagd de negatieve saldi enigszins terug te dringen
.
Daarnaast zijn er nog enkele mutaties vanuit de organisatie aangeleverd en verwerkt in de cijfers. Het eindresultaat is een beperkt positief saldo voor 2027. Echter, voor het meerjarenperspectief 2028-2030 resteren negatieve cijfers.
Begrotingsadvies 2027–2030 VNG
Achtergrond en opbouw van het advies
Gemeenten bevinden zich nog steeds in een financieel onzekere tijd. Primair wordt dit veroorzaakt door bezuinigingen van eerdere kabinetten en door de ingeboekte besparingsmaatregelen voor de jeugdzorg vanaf boekjaar 2028. Als de beoogde kostendaling niet behaald wordt, dreigen er forse tekorten te ontstaan bij gemeenten. De Deskundigencommissie Hervormingsagenda Jeugd onder leiding van Tamara van Ark zal begin 2027 een uitspraak doen over de haalbaarheid van deze besparingsmaatregelen en hoe om te gaan met het verschil tussen kosten en beschikbare middelen voor de jeugdzorg bij gemeenten.
In het Overhedenoverleg van 13 april jl. heeft het kabinet de afspraak rond de Commissie-Van Ark herbevestigd. Daarbij heeft het kabinet onderstreept dat dit advies zwaarwegend en maatgevend is. Het ligt daarom voor de hand dat in de Voorjaarsnota 2027 (gedeeltelijk) compensatie zal volgen indien de kostenstijging zich voortzet en deze niet verwijtbaar is aan gemeentelijk handelen. Daarom kan het in onze visie niet zo zijn dat gemeenten op dit moment vanwege de oplopende kosten voor de jeugdzorg tal van bezuinigingen moeten doorvoeren op andere beleidsterreinen. Of lasten moeten verhogen om de begroting vanaf 2028 sluitend te krijgen.
Dit levert onzekerheid op en maakt dat de VNG zich genoodzaakt ziet om ook dit jaar een begrotingsadvies af te geven. Onze leden hebben namelijk de wens uitgesproken een eenduidige lijn te hanteren over hoe gemeenten de jeugdzorg in hun begroting opnemen. De onzekerheid wordt nog versterkt door de ingeboekte besparing op de Huishoudelijke Hulp in de Wmo, vanaf 2029. Deze is vastgelegd in het coalitieakkoord van het kabinet-Jetten, maar hier is nog geen beleidsmatig plan voor opgesteld.
Daarom adviseert de VNG gemeenten nadrukkelijk:
1. Maak de begroting voor 2027 sluitend.
We adviseren ten minste boekjaar 2027 structureel en reëel sluitend te maken, zodat de toezichthouder de gemeente niet onder preventief toezicht stelt.
2. Breng vanaf 2028 baten en lasten voor jeugdzorg in balans met stelposten, waarbij u de lasten voor jeugdzorg zo realistisch mogelijk raamt.
Maak een realistische inschatting voor de kosten voor 2028 en verder, waarbij u aangeeft met welke maatregelen u de beïnvloedbare kosten tracht te verlagen, zoals de toezichthouder wenst. Neem daarnaast de volgende stelposten op:
A. Stelpost aanvullende maatregelen
Er zijn aanvullende maatregelen gepresenteerd in de Voorjaarsnota 2025 die vanaf 2028 financieel vertaald zijn in een bezuiniging. Dit gaat onder andere over de invoering van een eigen bijdrage (€ 260 miljoen) en het sturen op de verkorting van de trajectduur (€ 68 miljoen).
Het advies is, evenals vorig jaar, om deze maatregelen budgetneutraal te maken: korting versus besparing/inkomsten. Bijvoorbeeld door middel van een stelpost (“Besparing trajectduur” en “Inkomsten eigen bijdrage”).
Zienswijze toezichthouder
De toezichthouder heeft aangegeven dat hij deze stelposten zal toestaan. Het rijk is immers verantwoordelijk voor tijdige invoering van wet- en regelgeving. Bij uitstel of afstel van wet- en regelgeving geldt dat dit voor rekening en risico rijk is.
B. Stelpost Deskundigencommissie Hervormingsagenda Jeugd
Gemeenten doen er alles aan om via besparingsmaatregelen de kosten van jeugdzorg aan te laten sluiten bij het beschikbare budget. Vanaf 2028 is dit vanwege de ingeboekte bezuinigingen een enorme opgave. Begin 2027 zal de Deskundigencommissie Hervormingsagenda Jeugd zich uitspreken over de balans tussen kosten en budget, over 2026/2027 en ook over 2028 en verder. Het is zeer onwenselijk om nu al bezuinigingen op andere beleidsterreinen in te boeken vanwege de groei van de kosten voor jeugdzorg, terwijl het oordeel van de deskundigencommissie begin 2027 pas volgt.
Het advies is om wederom een stelpost op te nemen voor het resterende tekort na realistische raming van de lasten jeugdzorg en de toepassing van de hierboven genoemde stelposten, namelijk de aanvullende maatregelen besparing trajectduur en eigen bijdrage.
Voer in de begroting vanaf 2028 deze nieuwe stelpost op onder de titel “Deskundigencommissie Hervormingsagenda Jeugd”. De VNG hanteert als uitgangspunt artikel 108 lid 3 van de Gemeentewet: medebewind is voor rekening en risico rijk – dus we brengen baten en lasten voor jeugdzorg in balans.
Zienswijze toezichthouder
Voor deze stelpost geeft de toezichthouder aan dat hij op basis van de geldende wet- en regelgeving, en het daarop gebaseerde Gemeenschappelijk financieel toezichtkader (GTK), niet akkoord kan gaan met deze stelpost. Dit geldt zolang er geen zwart-op-wit toezegging van het kabinet is dat het de kosten volledig compenseert naar aanleiding van de uitspraken van de deskundigencommissie.
3.Gebruik een stelpost voor de huishoudelijke hulp Wmo
Vanaf 2029 wordt er structureel € 1 miljard uit het Gemeentefonds genomen, omdat het kabinet het voornemen heeft om de huishoudelijke hulp als algemene voorziening grotendeels te schrappen. Tot op heden is nog onduidelijk hoe dit vorm krijgt, terwijl de korting al wel verwerkt is. Daarmee is het onduidelijk of en in welke mate gemeenten deze kosten moeten blijven maken vanaf 2029.
Het advies is om de vanaf 2029 ingeboekte bezuiniging op huishoudelijke hulp via een stelpost teniet te doen onder de titel “Afschaffing huishoudelijke hulp”.
Zienswijze toezichthouder
Mogelijk gaan de toezichthouders deze stelpost toestaan, maar dit moeten zij bestuurlijk nog accorderen. Als dat gebeurt, komt er een aanvulling op de begrotingscirculaire. Tot die tijd is het noodzakelijk hierover met de toezichthouder te overleggen. Het rijk is verantwoordelijk voor tijdige invoering van wet- en regelgeving. Bij uitstel of afstel van wet- en regelgeving geldt dat dit voor rekening en risico rijk is.
4.Neem passages op over de stelposten in de risicoparagraaf
Er zijn risico’s die gemeenten moeten nemen door het opnemen van deze stelposten. Wij adviseren om hierover deze passages op te nemen in de risicoparagraaf:
“In de Voorjaarsnota 2025 zijn afspraken gemaakt over het zwaarwegende advies van de Deskundigencommissie Hervormingsagenda Jeugd in 2027 met betrekking tot de kosten die gemeenten maken voor jeugdzorg. Deze afspraken heeft het huidige kabinet in het Overhedenoverleg van 13 april 2026 herbevestigd. Vooruitlopend op deze vervolgafspraken zijn in deze begroting stelposten opgenomen, omdat we erop vertrouwen dat het rijk zich aan de gemaakte afspraken houdt.”
“In de Voorjaarsnota 2026 is een korting toegepast op het Gemeentefonds vanwege het afschaffen van de huishoudelijke hulp in de Wmo. Het is nog onduidelijk hoe deze bezuiniging wordt ingevuld, wat maakt dat wij de korting vanaf 2029 via een stelpost tenietdoen. Deze stelpost is onder voorbehoud van goedkeuring door de toezichthouder.”
Gegeven de onzekerheid ten aanzien van het volledig opvolgen van het advies van de Deskundigencommissie Hervormingsagenda Jeugd, adviseren wij dat u aanvullend een financiële raming maakt van dit risico en dit verwerkt in uw weerstandsvermogen.
Wij nemen de adviezen van de VNG in belangrijke mate over. Het advies om de effecten van kortingen transparant in beeld te brengen onderschrijven wij, al geldt dit voor onze gemeente als een vanzelfsprekend uitgangspunt. Financiële en inhoudelijke consequenties van budgetaanpassingen lichten wij vanuit dit uitgangspunt altijd al toe. De andere adviezen hebben we deels opgevolgd of terzijde geschoven.
Financiële kaders
Voor de Begroting 2027 en MJP 2028-2030 hanteren wij de kaders:
a) De Begroting 2027 is materieel in evenwicht (ofwel: reëel sluitend); structurele lasten worden gedekt door structurele baten.
b) Wanneer de Begroting 2027 niet sluitend kan worden, is in elk geval het begrotingsjaar 2030 materieel in evenwicht.
c) Hoewel ons dit tijdelijk, vanuit het Bestuurlijk Overleg Financiële Verhoudingen (BOFv), is toegestaan zien we in principe af van het structureel inzetten van reserves voor een sluitende begroting.
d) Incidentele lasten kunnen gedekt worden door incidentele baten (veelal door onttrekking aan de algemene reserve).
e) Wij baseren ons in de Begroting 2027 en MJP 2028-2030 op de prijsindex uit de meicirculaire *.
f) De Begroting 2027 en MJP 2028-2030 bevat geen taakstellingen of stelposten**.
g) De Begroting 2027 en MJP 2028-2030 bevat in beginsel voortzetting van bestaand beleid en projecten.
h) Uitgangspunt voor de OZB is een structurele opbrengststijging van 3% per jaar. ***
i) Voor de afvalstoffenheffing en rioolheffing stijgen de tarieven niet meer dan voor kostendekkendheid noodzakelijk.****
j) Vanaf 2027 een stijging van de toeristenbelasting. *****
• € 2,00 per overnachting per persoon in een kampeermiddel.
• € 3,00 per overnachting per persoon voor een overnachting in een inrichting niet zijnde een kampeermiddel.
* Voor de prijsontwikkeling hanteren wij, indien van toepassing, het Nationale consumentenprijsindex (cpi). Voor de loonontwikkeling hanteren wij de vastgestelde CAO. Voor de jaren erna hanteren we de loonindex vanuit de meicirculaire.
** Wij hanteren geen stelposten tenzij deze uitdrukkelijk als mogelijkheid aangegeven worden door bijvoorbeeld de VNG en toegestaan zijn door de toezichthouder.
*** Dit is de bestendige lijn om evenwichtige lokale lastendruk en opbrengst te bereiken.
**** Voor het tarief rioolheffing 2027 betekent dit een indexering van het tarief voor 2026. Voor de afvalstoffenheffing wordt een stijging van 5% voorgesteld.
***** De raad heeft bij de invoering van de toeristenbelasting’ (onder meer) besloten dat tarieven voor 2 jaar worden vastgesteld. Daarom gelijkblijvende tarieven voor 2026. Vanaf 2027 is er sprake van een verdubbeling en verder een indexering van de tarieven.
Verder hebben wij in de Begroting 2027-2030 de volgende algemene uitgangspunten gehanteerd:
Inwoner- en woningprognose:
|
|
2026 | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
|
Bevolkingsprognose |
19.355 |
19.609 |
19.670 |
19.961 |
19.971 |
|
Aantal woningen |
8.250 |
8.396 |
8.474 |
8.665 |
8.714 |
|
Gem. bezetting |
2,37 |
2,36 |
2,34 |
2,32 |
2,31 |
|
Toename woningen |
36 |
164 |
78 |
191 |
49 |
Loonindexering personeelskosten
Per 1 april 2025 is de nieuwe CAO-Gemeenten gestart. Deze CAO loopt tot en met 31 maart 2027. In de CAO is een structurele salarisstijging van totaal 6,7% afgesproken plus 35 euro nominaal welke stapsgewijs zal worden toegekend. Deze afspraak is verwerkt in de salarisbegroting 2027 en verder.
Prijsontwikkeling
Voor de prijsontwikkeling hanteren wij, indien van toepassing, de Nationale consumentenprijsindex (CPI). In de Meicirculaire 2026 is de CPI geraamd op 2,1% voor 2027. Voor 2028, 2029 en 2030 is het respectievelijk 2,5%, 2,1% en 2,3%. Deze percentages passen wij (in basis) toe in de Begroting 2027-2030. Hierop zijn twee uitzonderingen: als op basis van individuele afspraken een andere (of geen) index wordt afgesproken, wordt die gevolgd. Daarnaast kan het zijn dat voor specifieke taakvelden door de aanhoudende inflatie hogere indexeringen verwacht worden. In dat geval zijn de ramingen daarop gebaseerd. Op deze manier proberen we zuinig, maar reële ramingen op te nemen.
Algemene uitkering
De financiële effecten van de Meicirculaire gemeentefonds 2026 zijn u in een raadsinformatiebrief toegezonden eind juni. De voornaamste onderwerpen die geleid hebben tot de financiële bijraming geven we hieronder weer voor een volledig beeld.
2027 en verder Uitstel vervanging abonnementstarief Wmo
In de Voorjaarsnota 2023 is besloten dat het abonnementstarief in de Wmo 2015 wordt afgeschaft en dat in de plaats daarvan de inkomens- en vermogensafhankelijke eigen bijdrage in de Wmo opnieuw wordt ingevoerd. De invoering van de inkomens- en vermogensafhankelijke eigen bijdrage Wmo 2015 was ingeboekt per 1 januari 2027. Echter, blijkt nu dat deze niet eerder dan per 1 januari 2028 kan worden ingevoerd. Daarom wordt vanaf de begroting van het ministerie van Volksgezondheid, Welzijn en Sport € 266 miljoen (oorspronkelijke € 225 miljoen plus accres) voor het jaar 2027 middelen overgeheveld naar het gemeentefonds. Voor onze gemeente gaat het om een incidenteel bedrag voor 2027 van € 147.340.
Decentralisatie-uitkering 2027 en verder
Capaciteit decentrale overheden klimaat- en energiebeleid (CDOKE) 2027.
Bij deze circulaire wordt € 671 miljoen in 2027 beschikbaar gesteld aan gemeenten om uitvoering te kunnen geven aan hun taken op het gebied van klimaat- en energiebeleid. Hiervan wordt € 583 miljoen verdeeld op basis van de verschillende taken die gemeenten hebben en bijbehorende indicatoren zoals het aantal inwoners van een gemeente. Van het totaalbudget wordt € 85,9 miljoen toegekend voor plannen die gemeenten hebben op gebied van het aardgasvrij maken van wijken, het aanleggen van windparken of zonneweiden of een zero-emissie -zone. Daarnaast is € 1,9 miljoen beschikbaar ten behoeve van de Nationale Agenda Laadinfrastructuur (NAL). Voor onze gemeente gaat het om een bedrag van € 661.537 voor 2027. De jaren daarna verandert de uitkering van een vrij besteedbaar budget naar een budget met specifieke verantwoording en moet vanuit provinciaal toezicht voor eenzelfde bedrag lasten in de begroting opgenomen worden. Het resultaat van de meicirculaire 2026 wordt hier daarom op gecorrigeerd vanaf 2028.
2029 en verder
Huishoudelijke hulp uit de Wmo
Dit betreft maatregel 44 uit het Coalitieakkoord van het kabinet Jetten. Mensen die dat kunnen, gaan zelf betalen voor hun huishoudelijke hulp. Huishoudelijke hulp als maatwerkvoorziening binnen de wet maatschappelijke ondersteuning 2015 (Wmo) wordt daarom geschrapt met ingang van 1 januari 2029. Als gevolg hiervan hebben gemeenten jaarlijks minder uitgaven, daarom wordt een uitname uit het gemeentefonds gedaan van jaarlijks € 1,4 miljard vanaf 2029. Voor onze gemeente gaat het om een structureel bedrag van € -925.205.
Vangnet
Voor de mensen die niet zelf hulp kunnen regelen, blijft de gemeente daarin voorzien. Daartoe wordt vanaf 2029 jaarlijks € 430 miljoen aan het gemeentefonds toegevoegd. Voor onze gemeente gaat het om een structureel bedrag van € 276.274.
Reserves en voorzieningen
De provinciaal toezichthouder hanteert strikte regels ten aanzien van de inzet reserves. Dit om te voorkomen dat gemeenten in (te) hoge mate afhankelijk zijn van structurele bijdragen vanuit hun reserves om structureel en reëel evenwicht te realiseren. Conform de regels die hiervoor gelden, dekken wij in principe alleen incidentele lasten vanuit reserves. In dit kader dekken wij onderhoudslasten alleen vanuit een reserve voor zover deze incidenteel van aard zijn. Voor de dekking van enkele investeringskredieten dekken wij de kapitaallasten vanuit een zogenaamde dekkingsreserve. Dit is toegestaan zolang de volledige boekwaarde in de dekkingsreserve aanwezig is. Aan deze voorwaarde voldoen wij. Het egaliseren van tarieven is alleen mogelijk via voorzieningen. Voor de afvalstoffen- en rioolheffing volgen wij daarom deze lijn.
Samenvattend financieel overzicht begroting 2027 – 2030
De Kadernota 2027-2030 en de raadsinformatiebrief Meicirculaire gemeentefonds 2026 vormen het financiële uitgangspunt voor de Begroting 2027-2030. De Kadernota 2027-2030 bevatte de mutaties op basis van besluiten met financiële consequenties die verwerkt moesten worden, alsmede te verwachten exogene (niet-beïnvloedbare) mutaties (zoals de structurele doorwerkingen van mutaties uit de jaarrekening 2025). Deze mutaties zijn opgenomen in de bijlage bij de Kadernota 2027-2030.
|
|
(bedragen x € 1.000) | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
|
I) |
Beginstand begroting 2027-2030 |
-514 |
-325 |
-1.396 |
|
|
II) |
Mutaties Begroting 2027-2030 (Reguliere mutaties en Meicirculaire) |
1.538 |
-1.107 |
470 |
|
|
III) |
Resultaat begroting 2027-2030 |
1.024 |
-1.432 |
-926 |
-712 |
Om in aanmerking te komen voor repressief toezicht door de provincie moet de Begroting 2027 structureel en reëel in evenwicht zijn. Als dit niet het geval is, dient in het meerjarenperspectief (2028-2030) aannemelijk te worden gemaakt dat dit evenwicht alsnog tot stand wordt gebracht. Na verwerking van de mutaties resulteert een (beperkt) positief begrotingssaldo voor 2027. Hiermee voldoen we aan de begrotingsvoorwaarden van de provincie. In de opvolgende jaren 2028 t/m 2030 sluit de begroting tot nog toe (ruim) negatief.
II. Mutaties begroting
De ‘Mutaties begroting’ betreffen voornamelijk:
|
|
Mutatie (bedragen x € 1.000) | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|---|
|
1 |
Kapitaallasten |
-588 |
-115 |
649 |
683 |
|
2 |
Kabels en leidingen |
-310 |
|
|
|
|
3 |
Leges bouwvergunningen |
-154 |
-240 |
-96 |
1.5 |
|
4 |
Personeelslasten |
623 |
1.191 |
1.791 |
2.335 |
|
5 |
Sociaal domein |
204 |
304 |
-544 |
-544 |
|
6 |
OZB |
-300 |
-300 |
-300 |
-450 |
|
7 |
Omgevingsplan / visie |
338 |
444 |
441 |
407 |
|
8 |
Uitkering WAO / AAW |
-190 |
-190 |
-190 |
-190 |
|
9 |
Meicirculaire 2026 |
-709 |
-477 |
-504 |
-271 |
Een positief bedrag is negatief voor het saldo en vice versa.
In de Financiële begroting is een nadere toelichting op de oorzaken van het saldo van de primitieve begroting 2027 opgenomen. De afzonderlijke mutaties zijn hieronder kort omschreven en worden nader toegelicht in de verschillende programma’s.
- De mutatie op de kapitaallasten betreft voornamelijk de structurele doorwerking van het doorschuiven, af-/bijramen en afsluiten van investeringskredieten vanuit de Jaarrekening 2025 en de 2e Periodieke Begrotingswijziging 2026 (beiden vastgesteld op 7 juli 2026).
- Op basis van de actuele verwachting worden de inkomsten uit vergoedingen voor kabels en leidingen naar boven bijgesteld. De begroting wordt overeenkomstig aangepast.
- Herziene raming inkomsten uit leges bouwvergunningen.
- Betreft bijstelling op verschillende onderdelen, waaronder: robuuster maken LWE, concerncontroller, communicatie, salarissen en ICT.
- Betreft voor alle jaren een bijstelling MFA en aanvullend voor 2027 en 2028: De jeugdwet, hervormingsagenda en inkoopstrategie vereisen van gemeenten een verschuiving van geindiceerde zorg naar begeleiding in eigen uitvoering en preventie. De mutatie 2029 en 2030: Afname Wmo kosten ivm wijzigen Rijksbeleid
- Actualisering geraamde inkomsten. Mede vanwege extra controle WOZ Waarden.
- Uitwerking Omgevingsplan/visie
- Meerjaarlijkse raming UWV inkomsten
- Uitkomst van de doorrekening van de meicirculaire 2026.
Salariskosten/werkgeverslasten
In het Begroting en Verantwoording (BBV) wordt een algemene definitie van overhead voorgeschreven: Alle bedrijfskosten die samenhangen met de sturing en ondersteuning van de medewerkers in het primaire proces. Uitgangspunt van deze definitie is dat kosten, dus ook salariskosten, zoveel mogelijk direct worden toegerekend aan de betreffende taken/activiteiten.
Voor de verdeling van de salariskosten (ook wel werkgeverslasten genoemd) over alle takenvelden in de begroting hanteren wij een verdeelmethode op basis van uren schrijven.
Aan de afdelingen wordt bij het opstellen van de begroting gevraagd voor welke taken de medewerkers hun uren zullen inzetten voor het komende jaar. De totale kosten uit de salarisbegroting worden dan gedeeld door het aantal productieve uren. De salariskosten worden op deze manier verdeeld over alle taakvelden in de begroting. Per jaar kan deze verdeling verschillen doordat er bijvoorbeeld extra inzet gepleegd wordt op een taakveld. Dit is terug te zien in de toelichting als verschuiving van werkgeverslasten. Maar heeft dus per saldo geen budgettair effect.
Algemene reserve
Met ingang van de Begroting 2023-2026 presenteren we, conform het voorstel van de Commissie BBV, in de begroting de werkelijke begrotingssaldi. Dus de werkelijke saldi van lasten en baten. Deze saldi worden niet meer, zoals voor die tijd te doen gebruikelijk, geëgaliseerd naar € 0 door een storting in of onttrekking aan de algemene reserve.
De mutaties op de algemene reserve blijven in deze begroting daarom beperkt tot incidentele uitgaven.
Het geraamde saldo van de algemene reserve op 31-12-2027 bedraagt € 9,7 miljoen. Hierbij dient te worden aangetekend dat:
- Zoals hierboven benoemd, wordt het begrotingssaldo 2026 niet tussentijds onttrokken/ toegevoegd aan de algemene reserve. Dit gebeurt pas in de Jaarrekening 2026. Het begrotingssaldo 2026 bedraagt na vaststelling van de 3e Periodieke Begrotingswijziging 2026 € -2,30 miljoen.
- De onzekerheden ten aanzien van de structurele dekking van kosten voor onder meer jeugdzorg en de omgevingswet vangen wij nog altijd (grotendeels) zelf op in deze begroting.
- De algemene reserve laten wij buiten beschouwing bij het bepalen van de ratio weerstandsvermogen (zie Paragraaf Weerstandsvermogen). Daarvoor zetten wij de reserve Weerstandsvermogen (saldo € 4 mln.) in. Fluctuaties in de algemene reserve hebben zodoende geen invloed op de ratio, die nog altijd de aanduiding ‘ruim voldoende’ heeft (ratio > 2,0).
III. Financieel perspectief tot en met 2036
Deze meerjarenbegroting beslaat de periode tot en met 2030. Naarmate we verder verwijderd zijn van het eerste jaar van de begroting, neemt de betrouwbaarheid van de schattingen af. Het verminderen van het aantal variabele kostenposten beperkt de mate van onzekerheid. Deze onzekerheidsbeperking is gebaseerd op de volgende factoren:
- een goede financiële structuur, zie de Financiële begroting;
- verwerking van het verloop van de afschrijvingen;
- verwerking van de verwachte ontwikkeling van de OZB-inkomsten.
De informatie over het Gemeentefonds is beschikbaar tot 2030 en is gebaseerd op de meicirculaire 2026 en de meest recente berekeningsgrondslagen. Voor de periode tot 2036 zijn we ervan uitgegaan dat de jaarlijkse correcties voor prijsstijgingen en salarissen gecompenseerd zullen worden door een verhoging van de uitkering uit het Gemeentefonds. Daarnaast blijft het onzeker of het Rijk de daling in de algemene uitkering vanaf 2028 in het Gemeentefonds zal compenseren.
Wat betreft de kosten met betrekking tot jeugdzorg en de omgevingswet, hanteren we in de meerjarige prognose vanaf 2030 een voortzetting van het niveau van 2029. Op de lange termijn is er ook sprake van het wegvallen van overige inkomsten, met name de opbrengsten uit langlopende leningen tegen relatief hoge rentetarieven. Bovendien zal op een gegeven moment de reserve ter dekking van de kapitaallasten van het gemeentehuis uitgeput raken, wat de noodzaak voor nieuwe manieren van dekking van kapitaallasten met zich meebrengt.
Gebaseerd op deze uitgangspunten en zonder rekening te houden met mogelijke beleidsuitbreidingen of nieuw beleid, ziet het financiële vooruitzicht (het begrotingsresultaat voor de komende jaren) er als volgt uit tot en met 2036:
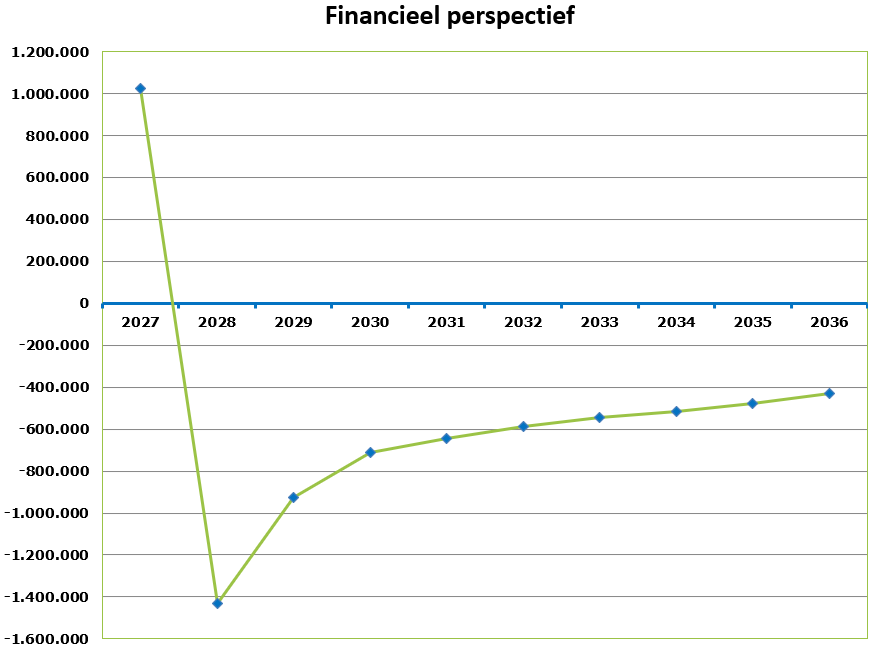
Het financieel perspectief laat zien dat de begroting in 2027 nog met een positief saldo sluit. Vanaf 2028 ontstaat echter een negatief financieel perspectief. Het tekort is in 2028 het grootst en neemt in de jaren daarna geleidelijk af. Ook in 2036 is het financieel perspectief echter nog negatief. De ontwikkeling laat daarmee zien dat de financiële ruimte op de langere termijn beperkt blijft en dat aanvullende maatregelen nodig zijn om ook structureel tot een sluitend financieel perspectief te komen.
Hoewel de gemeente een stevige financiële buffer in de vorm van reserves heeft, is de inzet ervan punt van aandacht. Deze financiële buffer kan namelijk niet worden ingezet voor het realiseren van een structureel sluitende exploitatie. Overeenkomstig de uitgangspunten is aanwending van algemene reserve slechts mogelijk voor de dekking van incidentele uitgaven. Dit is voor 2027-2030 toegepast.
| Overzicht structureel/incidenteel begrotingssaldo | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
|
Saldo baten en lasten |
14.570 |
2.289.145 |
1.602.964 |
1.302.082 |
|
Toevoegingen en onttrekkingen aan reserves |
-1.038.811 |
-857.360 |
-676.764 |
-590.003 |
|
Geraamd resultaat |
-1.024.241 |
1.431.785 |
926.200 |
712.079 |
|
|
|
|
|
|
|
Saldo incidentele baten en lasten |
0 |
0 |
0 |
0 |
|
|
|
|
|
|
|
Structureel begrotingssaldo |
-1.024.241 |
1.431.785 |
926.200 |
712.079 |
| Overzicht begrotingsresultaat | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
|
Saldo lasten -/- baten per programma |
|
|
|
|
|
Programma 1 |
61.703 |
22.781 |
25.881 |
29.281 |
|
Programma 2 |
4.710.262 |
4.653.614 |
4.735.280 |
4.763.489 |
|
Programma 3 |
6.055.890 |
7.392.195 |
8.216.738 |
8.667.925 |
|
Programma 4 |
2.030.966 |
2.271.169 |
2.192.813 |
2.210.918 |
|
Programma 5 |
13.815.439 |
13.679.791 |
13.026.607 |
13.195.437 |
|
Programma 6 |
2.794.367 |
2.649.988 |
2.677.747 |
2.685.558 |
|
Programma 7 |
319.571 |
608.918 |
764.480 |
658.884 |
|
Totaal van de programma's |
29.788.198 |
31.278.456 |
31.639.546 |
32.211.493 |
|
|
|
|
|
|
|
Algemene dekkingsmiddelen |
-42.146.676 |
-42.405.548 |
-43.885.095 |
-45.375.472 |
|
Overzicht overhead |
12.373.048 |
13.416.237 |
13.848.513 |
14.466.062 |
|
Bedrag heffing Vpb |
0 |
0 |
0 |
0 |
|
Bedrag voor onvoorzien |
0 |
0 |
0 |
0 |
|
Subtotaal programma's |
14.570 |
2.289.145 |
1.602.964 |
1.302.082 |
|
|
|
|
|
|
|
Reservemutaties: |
|
|
|
|
|
Onttrekking |
-1.346.931 |
-1.165.549 |
-985.375 |
-898.614 |
|
Stortingen |
308.120 |
308.189 |
308.611 |
308.611 |
|
Saldo reservemutaties |
-1.038.811 |
-857.360 |
-676.764 |
-590.003 |
|
|
|
|
|
|
|
Begrotingsresultaat |
-1.024.241 |
1.431.785 |
926.200 |
712.079 |
Conclusie
Omdat het begrotingsjaar 2027 structureel en reëel in evenwicht is, komen wij in aanmerking voor repressief toezicht door de provincie. Daarmee is de financiële positie voor het eerstvolgende begrotingsjaar op orde. Tegelijkertijd laat het meerjarenperspectief zien dat de financiële ruimte beperkt is. Voor de jaren 2028 tot en met 2030 is sprake van een negatief begrotingssaldo. Evenals bij de vorige begroting zijn hiervoor meerdere financiële ingrepen nodig geweest om tot een verantwoord financieel perspectief te komen. Voor deze begroting is ervoor gekozen de resterende negatieve saldi vanaf 2028 niet verder van maatregelen te voorzien.
De meerjarenbegroting 2027-2030 is opgebouwd op basis van lasten en baten die onontkoombaar zijn en/of redelijkerwijs te verwachten. Daarmee is de begroting zowel reëel als volledig. Er zijn geen stelposten opgenomen*, tenzij deze uitdrukkelijk als mogelijkheid zijn aangegeven door bijvoorbeeld de VNG. Dit betekent dat de gepresenteerde financiële resultaten een zo realistisch mogelijk beeld geven van de ontwikkeling van de gemeentelijke financiën.
Ook aan de inkomstenkant zijn de ramingen gebaseerd op reële en onderbouwde verwachtingen. Tegelijkertijd blijft de financiële positie van gemeenten sterk afhankelijk van de ontwikkeling van de inkomsten vanuit het Rijk. De onzekerheid over de structurele financiering van gemeenten blijft daarmee een belangrijk aandachtspunt voor het meerjarenperspectief.
De begroting biedt in 2027 ruimte om de gemeentelijke taken uit te voeren en de noodzakelijke voorzieningen in stand te houden. De financiële ruimte voor nieuw beleid en beleidsintensiveringen is echter beperkt. Gelet op de negatieve saldi vanaf 2028 blijft het noodzakelijk om terughoudend om te gaan met structurele uitgaven en scherp te blijven op de ontwikkeling van de lasten en baten. De negatieve saldi in de jaren 2028 tot en met 2030 worden in deze begroting geaccepteerd. De ontwikkeling van het financiële perspectief zal bij volgende begrotingen opnieuw worden beoordeeld.
Al met al betekent deze Begroting 2027-2030:
- een structureel en reëel sluitende begroting voor 2027;
- negatieve begrotingssaldi voor de jaren 2028 tot en met 2030;
- een beperkte ruimte voor nieuw beleid of beleidsintensiveringen;
- ruimte om de bestaande voorzieningen in stand te houden en noodzakelijke investeringen in de organisatie en kapitaalgoederen te blijven doen;
- een financiële positie met een voldoende solvabiliteit en weerstandsvermogen, waarbij de beschikbare financiële buffers niet kunnen worden ingezet als structurele dekking van de exploitatie.
De negatieve saldi vanaf 2028 onderstrepen dat de financiële positie van de gemeente kwetsbaar blijft. Tegelijkertijd biedt het positieve resultaat voor 2027 voldoende basis om het begrotingsjaar verantwoord in te gaan. De ontwikkeling van de gemeentelijke financiën blijft mede afhankelijk van de structurele financiering vanuit het Rijk. De financiële ontwikkeling en de consequenties daarvan zullen daarom in de komende begrotingsrondes opnieuw worden betrokken bij de afwegingen over beleid, uitgaven en inkomsten.
*Wij hanteren geen stelposten, tenzij deze uitdrukkelijk als mogelijkheid zijn aangegeven door bijvoorbeeld de VNG.