Risicomanagement
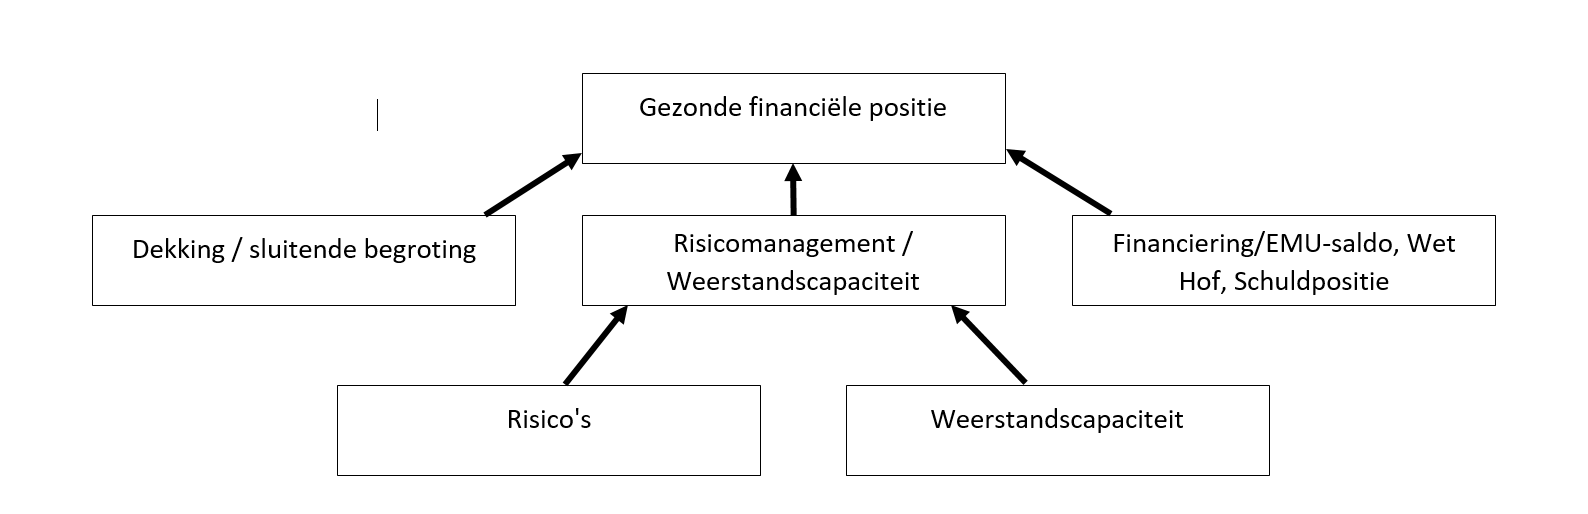
De gemeente voert actief risicomanagement om financiële en bestuurlijke risico's tijdig te signaleren, te beheersen en waar mogelijk te beperken. Waar risico's niet kunnen worden voorkomen of tegen aanvaardbare kosten kunnen worden afgedekt, beschikt de gemeente over voldoende weerstandscapaciteit om de financiële gevolgen op te vangen.
De belangrijkste financiële risico's voor de gemeente liggen binnen het sociaal domein, de grondexploitaties en de verbonden partijen. Daarnaast vraagt de implementatie van de Omgevingswet blijvende aandacht. Door actief risicomanagement, periodieke actualisatie van het risicoregister en gerichte beheersmaatregelen worden deze risico's beheerst. Op basis van de huidige inzichten is de beschikbare weerstandscapaciteit toereikend om de geïnventariseerde risico's op te vangen.
Weerstandsvermogen
Het weerstandsvermogen geeft aan in hoeverre de gemeente in staat is om de financiële gevolgen van niet-structurele risico's op te vangen zonder dat de uitvoering van beleid en dienstverlening in gevaar komt. Risicomanagement ondersteunt het bestuur en de organisatie bij het tijdig signaleren van risico's en het treffen van passende beheersmaatregelen.
Uit deze paragraaf blijkt dat het weerstandsvermogen toereikend is om de geïnventariseerde risico's op te vangen. Daarnaast laten de wettelijk voorgeschreven financiële kengetallen zien hoe de financiële positie van de gemeente zich verhoudt tot de door de VNG gehanteerde signaleringswaarden.
De gemeente hanteert de volgende Interne regelgeving en beleidsafspraken:
Financiële verordening, Controleverordening, Treasurystatuut, Nota risicomanagement, Herziening nota grondbeleid en het Collegeprogramma
Risicomanagement
Het gemeentelijk risicomanagement beleid helpt de ons om onzekerheden – zowel risico's als kansen – tijdig te signaleren, te beheersen en weloverwogen beslissingen te nemen. Het doel is niet alleen om negatieve gevolgen te beperken, maar ook om kansen te benutten en innovatie en kwaliteitsverbetering te ondersteunen, passend bij de Cittaslow-filosofie.
Werkwijze risicomanagement
Binnen Midden-Delfland is risicomanagement een vast onderdeel van de Planning- & Control cyclus (P&C-cyclus) en is daarmee een continu proces. De Nota Risicomanagement Midden-Delfland (2019) en het actuele risicoregister vormen hiervoor de basis. Het risicoregister bevat zowel financiële als niet-financiële risico's, waaronder politieke, juridische, financiële, milieu-, privacy-, informatiebeveiligings- en veiligheidsrisico's.
Risicoregister
Het risicoregister ondersteunt het bestuur en de organisatie bij het bepalen van het benodigde weerstandsvermogen, het prioriteren van beheersmaatregelen en het beperken van de impact van risico's op de gemeentelijke doelstellingen en de continuïteit van de bedrijfsvoering.
Het risicoregister biedt daarbij de volgende voordelen:
- Een beter inzicht in de meest waarschijnlijke gevolgen van risico's.
- Een groter risicobewustzijn binnen de organisatie.
- Een doelmatigere inzet van beheersmaatregelen door focus op de belangrijkste risico's.
- Een betere verbinding tussen beleid, uitvoering en risicobeheersing.
Vanwege de vertrouwelijke aard van het gemeentelijke risicoregister wordt dit niet openbaar gemaakt. In deze paragraaf worden uitsluitend de openbaar te delen risico's opgenomen. Nieuwe of gewijzigde risico's met een materiële impact worden, indien nodig, ook buiten de reguliere P&C-cyclus actief aan college en raad gemeld.
Belangrijkste risico’s
Door actieve risicobeheersing heeft de gemeente in beeld wat de risico’s zijn en is het mogelijk om het weerstandsvermogen te bepalen. Alle risico’s worden tweemaal per jaar herijkt en er wordt continu geanticipeerd op nieuwe risico’s. Het getoonde risicoprofiel is bepaald vanuit de herijking/ inventarisatie. In het onderstaande overzicht en toelichting worden de belangrijkste (geconsolideerde) risico's gepresenteerd die de grootste invloed hebben bij de bepaling van de benodigde weerstandscapaciteit. Bij ieder risico worden kort de beheersmaatregelen weergegeven.
| Risisco | Kans | Financieel effect | Trend | Beheersing |
|---|---|---|---|---|
|
Grondexploitatie |
Middel |
Hoog |
Stabiel |
Actief |
|
Sociaal domein |
Hoog |
Hoog |
Neem toe |
Actief |
|
Verbonden partijen |
Middel |
Middel |
Stabiel |
Actief |
|
Garantstellingen |
Laag |
Hoog |
Stabiel |
Voldoende in proces geborgd |
|
Omgevingswet |
Middel |
Middel |
Neem toe |
In uitvoering |
- Grondexploitaties
Door de grote omvang van de grondexploitaties vormt dit een risico voor de gemeente. Jaarlijks worden de grondexploitaties en de bijbehorende risicoanalyse geactualiseerd. De resultaten van de grondexploitatie brengen wij ten gunste of ten laste van de reserve grondexploitaties. De laatste actualisatie geeft aan dat het resultaat van de reserve grondexploitaties op termijn een batig saldo laat zien.
De risico's worden jaarlijks geactualiseerd. Op basis van de meest recente grondexploitaties wordt het financiële risico momenteel als beheersbaar beoordeeld.
- Verbonden partijen
De gemeente neemt deel in ongeveer vijftien verbonden partijen. Deze deelnemingen brengen financiële en bestuurlijke risico's met zich mee, doordat tegenvallende resultaten of gewijzigde beleidskeuzes kunnen leiden tot hogere gemeentelijke bijdragen of lagere dividendinkomsten. De gemeente monitort de financiële positie en prestaties van de verbonden partijen daarom actief.
Voor JUVA N.V. wordt uitgegaan van een structureel dividenduitkering. Tegelijkertijd staat de onderneming voor grote investeringen als gevolg van de energietransitie. De uitbreiding van netcapaciteit, de ontwikkeling van warmtenetten en de toenemende elektrificatie brengen risico's met zich mee, waaronder overbelasting op het elektriciteitsnet, personeelstekorten, materiaal schaarste en veranderende wet- en regelgeving. Deze ontwikkelingen kunnen invloed hebben op de toekomstige financiële resultaten en dividenduitkeringen. Als JUVA NV daarin verwachtingen bijstelt richting haar aandeelhouders dan passen we als gemeente daarop zo snel mogelijk onze begroting aan.
Op basis van de huidige inzichten worden de risico's binnen de verbonden partijen als beheersbaar beoordeeld. De ontwikkelingen binnen de energietransitie blijven daarbij nadrukkelijk onderdeel van de periodieke monitoring.
- Sociale Domein
De ontwikkelingen binnen het sociaal domein blijven de komende jaren een belangrijk financieel risico voor de gemeente. Door actieve monitoring, regionale samenwerking en gerichte beheersmaatregelen wordt gestuurd op beheersing van de uitgaven. Ondanks deze inspanningen blijft de financiële onzekerheid, met name binnen de jeugdzorg, groot.
Vanaf januari 2015 is een groot aantal nieuwe taken overgekomen naar gemeenten met de decentralisaties van rijkstaken op het sociaal domein. Overgekomen rijksbudgetten hiervoor waren en zijn niet altijd toereikend en dat heeft vanaf medio 2018 gezorgd dat Midden-Delfland tekorten ontstonden met name op het terrein jeugd.
Het sociaal domein blijft daarmee een van de grootste financiële risico's voor de gemeente. Door het open-eindekarakter van met name de Jeugdwet en delen van de Wmo, de beperkte beïnvloedbaarheid van de zorgvraag en de nog altijd ontoereikende rijksfinanciering bestaat een blijvend risico op budgetoverschrijdingen.
De gemeente neemt verschillende maatregelen om deze risico's te beheersen, waaronder sturing op de uitvoering, kostenbeheersing, regionale samenwerking en verdere ontwikkeling van het maatschappelijk team.
Inmiddels is vanuit het Rijk erkend dat er sprake is van structureel tekortschietende financiering in de jeugdzorg, wat heeft geleid tot enkele (incidentele) extra bedragen voor gemeenten . Per saldo blijft het risico op overschrijdingen.
Risico’s waardoor de gemeente dienstverlening, kwaliteit van de zorg, ondersteuning en financiële dienstverlening in gevaar komen zijn:
- Jeugdwet: toenemende vraag naar gespecialiseerde jeugdhulp en beperkte beïnvloedbaarheid van verwijzingen.
- Wmo: stijgende zorgvraag als gevolg van vergrijzing, loonontwikkelingen en wijzigingen in de eigen bijdragen.
- Nieuwe wettelijke taken: extra uitvoeringskosten door nieuwe of gewijzigde rijksregelingen, waaronder inburgering, schuldhulpverlening en beschermd wonen.
- Maatschappelijke ontwikkelingen: extra financiële druk door onder meer vluchtelingenopvang en andere landelijke opgaven.
- Participatiewet: het CPB verwacht een aanhoudende druk op de bijstand als gevolg van economische ontwikkelingen en een mismatch op de arbeidsmarkt.
- Garantstellingen
De gemeente loopt kredietrisico's bij het afgeven van gemeentegaranties en de achtervangpositie bij het Waarborgfonds Sociale Woningbouw (WSW). Door de financiële (zie ook paragraaf financiering en krediet risico’s) waarborgen binnen het WSW en de sinds 2021 geldende achtervangovereenkomst wordt de kans dat de gemeente financieel moet bijdragen als beperkt beoordeeld.
Daarnaast staat de gemeente mede garant voor de leningen van HVC. Hiervoor ontvangt de gemeente jaarlijks circa € 31.000 aan garantstellingsprovisie. Op basis van de huidige financiële positie van HVC wordt dit risico als beheersbaar beoordeeld.
Ook zijn gemeentegaranties verstrekt aan verenigingen en maatschappelijke instellingen. Deze garanties worden periodiek gemonitord. Bij nieuwe aanvragen wordt een terughoudend beleid gevoerd om het financiële risico voor de gemeente te beperken.
- Renteontwikkelingen
Binnen de gemeentelijke begroting rekenen we met het zogenaamde renteomslag percentage voor de berekening van de (bespaarde) rente over de reserves/voorzieningen en de rentetoerekening over de boekwaarde van de vaste activa. Het renteomslag percentage is een gemiddelde van de betaalde en ontvangen rente. Als gevolg van diverse ontwikkelingen zoals het verplicht schatkist-bankieren, de nog steeds lage marktrente, BBV-voorschriften is het omslagpercentage 0%.
- Aantrekken geldleningen
De financiering van de Harnaschpolder leidt tot een relatief omvangrijke leningenportefeuille. Door de afgesloten erfpachtovereenkomsten worden de financieringslasten echter grotendeels gecompenseerd, waardoor het financiële risico beperkt is.
- Uitgezette geldleningen
In de paragraaf Financiering is een overzicht opgenomen van de uitgezette langlopende geldleningen. Hieronder worden de twee leningen met de grootste financiële omvang toegelicht.
De voormalige gemeente Schipluiden heeft in 1988 een langlopende geldlening verstrekt die inmiddels is overgegaan op de Royal Bank of Scotland (RBS). De lening heeft een looptijd van 50 jaar en een rente van 8,15%, waarmee jaarlijks circa € 637.000 aan rente-inkomsten wordt ontvangen tot 2038. De kredietwaardigheid van de debiteur wordt periodiek beoordeelden tot nader order wordt het kredietrisico als beheersbaar beoordeeld.
Daarnaast heeft de gemeente € 1,4 miljoen uitgezet bij de Nederlandse Waterschapsbank tegen een rente van 7%. Deze lening genereert jaarlijks circa € 95.000 aan rente-inkomsten tot 2043. Gezien de hoge kredietwaardigheid van de Nederlandse Waterschapsbank wordt het kredietrisico als zeer beperkt beoordeeld.
- Omgevingswet
De uitvoering van de Omgevingswet vraagt blijvende investeringen in kennis, digitalisering en aanpassing van werkprocessen. Door de integrale werkwijze, gewijzigde procedures en afhankelijkheid van ketenpartners bestaat risico op hogere uitvoeringskosten, langere doorlooptijden en capaciteitsdruk. Deze risico's worden beheerst door voortdurende monitoring en verdere ontwikkeling van de organisatie.
- Overige risico’s en beheersmaatregelen
Naast de benoemde risico's kan de gemeente worden geconfronteerd met incidentele gebeurtenissen zoals calamiteiten, fraude, schadeclaims, leegstand of oninbare vorderingen. Voor zover deze risico's niet worden afgedekt door verzekeringen, voorzieningen of verhaal op derden, worden de financiële gevolgen opgevangen binnen de beschikbare weerstandscapaciteit.
Veel voorkomende schades met een beperkt financieel effect worden beheerst door preventieve maatregelen binnen de bedrijfsvoering. De gemeente investeert daarom continu in procesverbetering, interne beheersing, informatiebeveiliging, bewustwording en opleidingen om deze risico's zoveel mogelijk te beperken.
In de Voorjaarsnota 2025 zijn afspraken gemaakt over het zwaarwegende advies van de Deskundigencommissie Hervormingsagenda Jeugd in 2027 met betrekking tot de kosten die gemeenten maken voor jeugdzorg. Deze afspraken heeft het huidige kabinet in het Overhedenoverleg van 13 april 2026 herbevestigd. Vooruitlopend op deze vervolgafspraken zijn in deze begroting stelposten opgenomen, omdat we erop vertrouwen dat het rijk zich aan de gemaakte afspraken houdt.
In de Voorjaarsnota 2026 is een korting toegepast op het Gemeentefonds vanwege het afschaffen van de huishoudelijke hulp in de Wmo. Het is nog onduidelijk hoe deze bezuiniging wordt ingevuld, wat maakt dat wij de korting vanaf 2029 via een stelpost tenietdoen. Deze stelpost is onder voorbehoud van goedkeuring door de toezichthouder.
Weerstandsvermogen
Het weerstandsvermogen geeft aan in hoeverre de gemeente in staat is om financiële tegenvallers en niet-begrote risico's op te vangen zonder dat de uitvoering van beleid of de dienstverlening in gevaar komt. Het bestaat uit de beschikbare weerstandscapaciteit en is daarmee een belangrijke indicator voor de financiële weerbaarheid van de gemeente.
De gemeente treft voor structurele en voorzienbare risico's , waar mogelijk, voorzieningen. Het weerstandsvermogen is bedoeld voor het opvangen van incidentele risico's waarvoor geen voorziening is gevormd of verzekering is afgesloten.
De omvang van het weerstandsvermogen beoordeelt de gemeente periodiek aan de hand van de geïnventariseerde risico's en vormt een belangrijk onderdeel van de planning- en controlcyclus.
Weerstandscapaciteit
In de raadsvergadering van 25 juni 2019 is besloten om een reserve Weerstandsvermogen in te stellen. De omvang van deze reserve is toen vastgesteld op € 4 mln. De geplande omvang van het weerstandsvermogen op 1 jan 2027 is nog steeds €4 mln.
De weerstandscapaciteit geeft aan in hoeverre de gemeente financieel in staat is om de gevolgen van geïdentificeerde risico's op te vangen. Hierna wordt de benodigde weerstandscapaciteit, gebaseerd op de geïnventariseerde risico's, afgezet tegen de beschikbare weerstandscapaciteit van de gemeente.
De gemeente beschikt over een afzonderlijke reserve Weerstandsvermogen waardoor de algemene reserves vrij komen voor andere bestemmingen. Deze reserve vormt een belangrijke financiële buffer voor het opvangen van niet-afgedekte risico's en draagt bij aan een gezonde financiële positie. Hierdoor blijft de algemene reserve beschikbaar voor andere bestuurlijke afwegingen en toekomstige beleidskeuzes.
Ratio weerstandsvermogen
Er bestaat geen algemeen geldende norm voor de omvang van het weerstandsvermogen. De benodigde weerstandscapaciteit is afhankelijk van de aard en omvang van de risico's die de gemeente loopt.
De ratio weerstandsvermogen geeft inzicht in de verhouding tussen de beschikbare en de benodigde weerstandscapaciteit en vormt daarmee een belangrijke indicator voor de financiële weerbaarheid van de gemeente. De ratio wordt als hieronder beschreven bepaald.
Ratio weerstandsvermogen =
Beschikbare weerstandscapaciteit (res. weerstandsverm.) / Benodigde weerstandscapaciteit (totaal risico’s)
De gemeente streeft ernaar zo min mogelijk risico te lopen en -mits financieel verantwoord- zoveel mogelijk risico’s af te dekken. Acceptabel is een ratio weerstandsvermogen tussen de 1,0 en 1,4.
|
Waardering weerstandsvermogen |
Ratio |
Aanduiding |
|---|---|---|
|
Groter dan |
2,0 |
Uitstekend |
|
Tussen |
1,4 en 2,0 |
Ruim voldoende |
|
Tussen |
1,0 en 1,4 |
Voldoende |
|
Tussen |
0,8 en 1,0 |
Matig |
|
Tussen |
0,6 en 0,8 |
Onvoldoende |
|
Lager dan |
0,6 |
Slecht |
Beschikbare weerstandscapaciteit
De reserve weerstandsvermogen bedraagt € 4,0 mln. Dit geeft de gemeente meer dan voldoende weerstandscapaciteit om onvoorziene financiële tegenvallers op te vangen.
Risicoregister
Het risicoregister is geactualiseerd en opnieuw beoordeeld. Op basis van de huidige risicoanalyse bedraagt de benodigde weerstandscapaciteit € 2,5 miljoen. Dit bedrag weerspiegelt de financieel benodigde buffer om de geïnventariseerde risico's, rekening houdend met kans en impact, op te kunnen vangen.
| Ratio weerstandvermogen: | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
|
Beschikbare weerstandscap. (= € 4,0 mln) / Totaal aan risico's (= € 2,5 mln) = |
1,6 |
1,6 |
1,6 |
1,6 |
Bij de berekening van de ratio weerstandsvermogen gaat de gemeente Midden-Delfland uitsluitend uit van de reserve Weerstandsvermogen als beschikbare weerstandscapaciteit. De algemene reserve, de niet-beklemde bestemmingsreserves en de post onvoorzien laten we buiten beschouwing. Wanneer deze middelen eveneens zouden worden betrokken, zou de ratio weerstandsvermogen hoger uitvallen.
De berekende ratio voldoet in 2027 en de daaropvolgende jaren aan de door de gemeente vastgestelde bandbreedte van 1,0 tot 1,4. Op basis hiervan wordt geconcludeerd dat de beschikbare weerstandscapaciteit toereikend is om de geïnventariseerde risico's op te vangen.
Financiële kengetallen
| Kengetal | Rekening 2025 |
Begroot 2026 |
Begroot 2027 |
Begroot 2028 |
Begroot 2029 |
Begroot 2030 |
|---|---|---|---|---|---|---|
|
Netto schuldquote |
114% |
115% |
125% |
118% |
109% |
100% |
|
Netto schuldquote gecorrigeerd voor alle leningen |
112% |
113% |
123% |
116% |
107% |
98% |
|
Solvabiliteitsratio |
33% |
33% |
32% |
34% |
35% |
35% |
|
Grondexploitatie |
7% |
7% |
8% |
8% |
7% |
7% |
|
Structurele exploitatieruimte |
6% |
4% |
3% |
0% |
0% |
0% |
|
Belastingcapaciteit |
105% |
106% |
107% |
109% |
111% |
113% |
Toelichting kengetallen:
Netto schuldquote
De netto schuldquote geeft inzicht in het niveau van de gemeentelijke schuldenlast t.o.v. de eigen middelen. De netto schuldquote geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie.
Analyse en conclusie
De netto schuldquote valt in de categorie 'matig' (90%–130%). Deze uitkomst wordt echter grotendeels veroorzaakt door de projectfinancieringen die zijn aangetrokken voor de aankoop van erfpachtgronden. Tegenover deze financieringen staan structurele erfpachtopbrengsten, waardoor het financiële risico beperkter is dan je uit de netto schuldquote zou concluderen. Zonder deze projectfinancieringen zou de netto schuldquote in 2026 als 'voldoende' worden gekwalificeerd.
Netto schuldquote gecorrigeerd voor alle verstrekte leningen
De netto schuldquote gecorrigeerd voor verstrekte leningen corrigeert de schuldpositie voor door de gemeente verstrekte geldleningen. Hierdoor ontstaat een zuiverder beeld van de eigen schuldenlast. Hoe lager de schuldquote, hoe gunstiger de financiële positie.
Analyse en conclusie
De netto schuldquote gecorrigeerd voor verstrekte leningen ligt slechts beperkt lager dan de reguliere netto schuldquote. Dit komt doordat de omvang van de verstrekte geldleningen relatief laag is en al meerdere jaren stabiel is. Hierdoor is de invloed op de schuldpositie beperkt.
Solvabiliteitsratio
De solvabiliteitsratio geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger dit percentage, hoe gunstiger dit is voor de financiële weerbaarheid van de gemeente.
Analyse en conclusie
De ratio solvabiliteit Midden-Delfland is matig volgens de streefwaarden van de VNG (tussen de 20 en 50%).Deze uitkomst wordt grotendeels veroorzaakt door de projectfinancieringen voor de aankoop van erfpachtgronden. Zonder deze financieringen zou de solvabiliteitsratio circa 60% bedragen, waarmee deze volgens de VNG-systematiek als 'voldoende' zou worden beoordeeld (ten opzichte van 32% nu). zijn geweest. (‘Voldoende’ conform de VNG-normen) De solvabiliteitsratio laat een redelijk 'stabiele' trend zien.
Kengetal grondexploitatie
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend. De accountant moet ieder jaar beoordelen of de gronden tegen een actuele waarde op de balans zijn opgenomen.
Analyse en conclusie
De ratio grondexploitaties laat zien dat deze nu en voor de komende jaren stabiel is. Volgens de streefwaarden van de VNG als ‘Voldoende’ aangeduid. In de paragraaf grondbeleid is uitvoerig toelichting gegeven op de ontwikkelingen.
Structurele exploitatieruimte
Met de structurele exploitatieruimte krijgt de gemeente zicht op structurele begrotingsruimte van de gemeente. Is de gemeente in staat om de eigen lasten te dragen, of welke structurele stijging van de baten of structurele daling van de lasten is daarvoor nodig.
Een negatieve uitkomst betekent dat de structurele baten onvoldoende zijn om de structurele lasten volledig te dekken. In dat geval zijn structurele maatregelen noodzakelijk om de begroting duurzaam sluitend te maken.
Analyse en conclusie
De ratio structurele exploitatieruimte Midden-Delfland geeft voor 2027 aan dat de structurele lasten afgedekt kunnen worden met structurele baten. Waarbij het ratio enigszins afneemt tot 0% vanaf 2028. Dit betekent dat de structurele baten en structurele lasten aan het einde van de periode met elkaar in evenwicht zijn. Daarmee is sprake van een sluitende structurele exploitatie, maar is er geen structurele financiële ruimte meer beschikbaar om nieuwe structurele tegenvallers op te vangen.
Belastingcapaciteit: Woonlasten meerpersoonshuishouden
De gemeente streeft naar betaalbare woonlasten voor haar inwoners. De woonlasten bestaan uit de onroerendezaakbelasting (OZB), de rioolheffing en de afvalstoffenheffing voor een woning met een gemiddelde WOZ-waarde.
De belastingcapaciteit wordt bepaald door de totale woonlasten voor een meerpersoonshuishouden te vergelijken met het landelijke gemiddelde van het voorgaande jaar. De uitkomst wordt weergegeven als een percentage.
Analyse en conclusie
De totale woonlasten in Midden-Delfland liggen boven het landelijke gemiddelde. Dit wordt mede verklaard door de relatief hoge gemiddelde WOZ-waarde van woningen en het uitgangspunt dat de riool- en afvalstoffenheffing kostendekkend zijn.
Ook Midden-Delfland heeft te maken gehad met de landelijke stijging van de kosten voor afvalinzameling en riolering. Om deze kostenstijgingen op te vangen zijn de tarieven afvalstoffenheffing in 2027 wederom met 8% verhoogd en die van riolering geindexeerd met 2,1% onder meer als gevolg van de hoge inflatie.
Bij het opstellen van iedere begroting wordt beoordeeld of deze tarieven nog aansluiten bij het uitgangspunt van 100% kostendekking. Het college blijft zich daarbij inzetten om de woonlasten voor inwoners zo laag mogelijk te houden.